Логотип в рекламе, название сайта и сторона в договоре могут выглядеть похоже, но это не одно и то же. Заём выдаёт не бренд и не интерфейс, а конкретное юридическое лицо. Именно оно должно иметь право выдавать микрозаймы и именно оно будет указано кредитором.
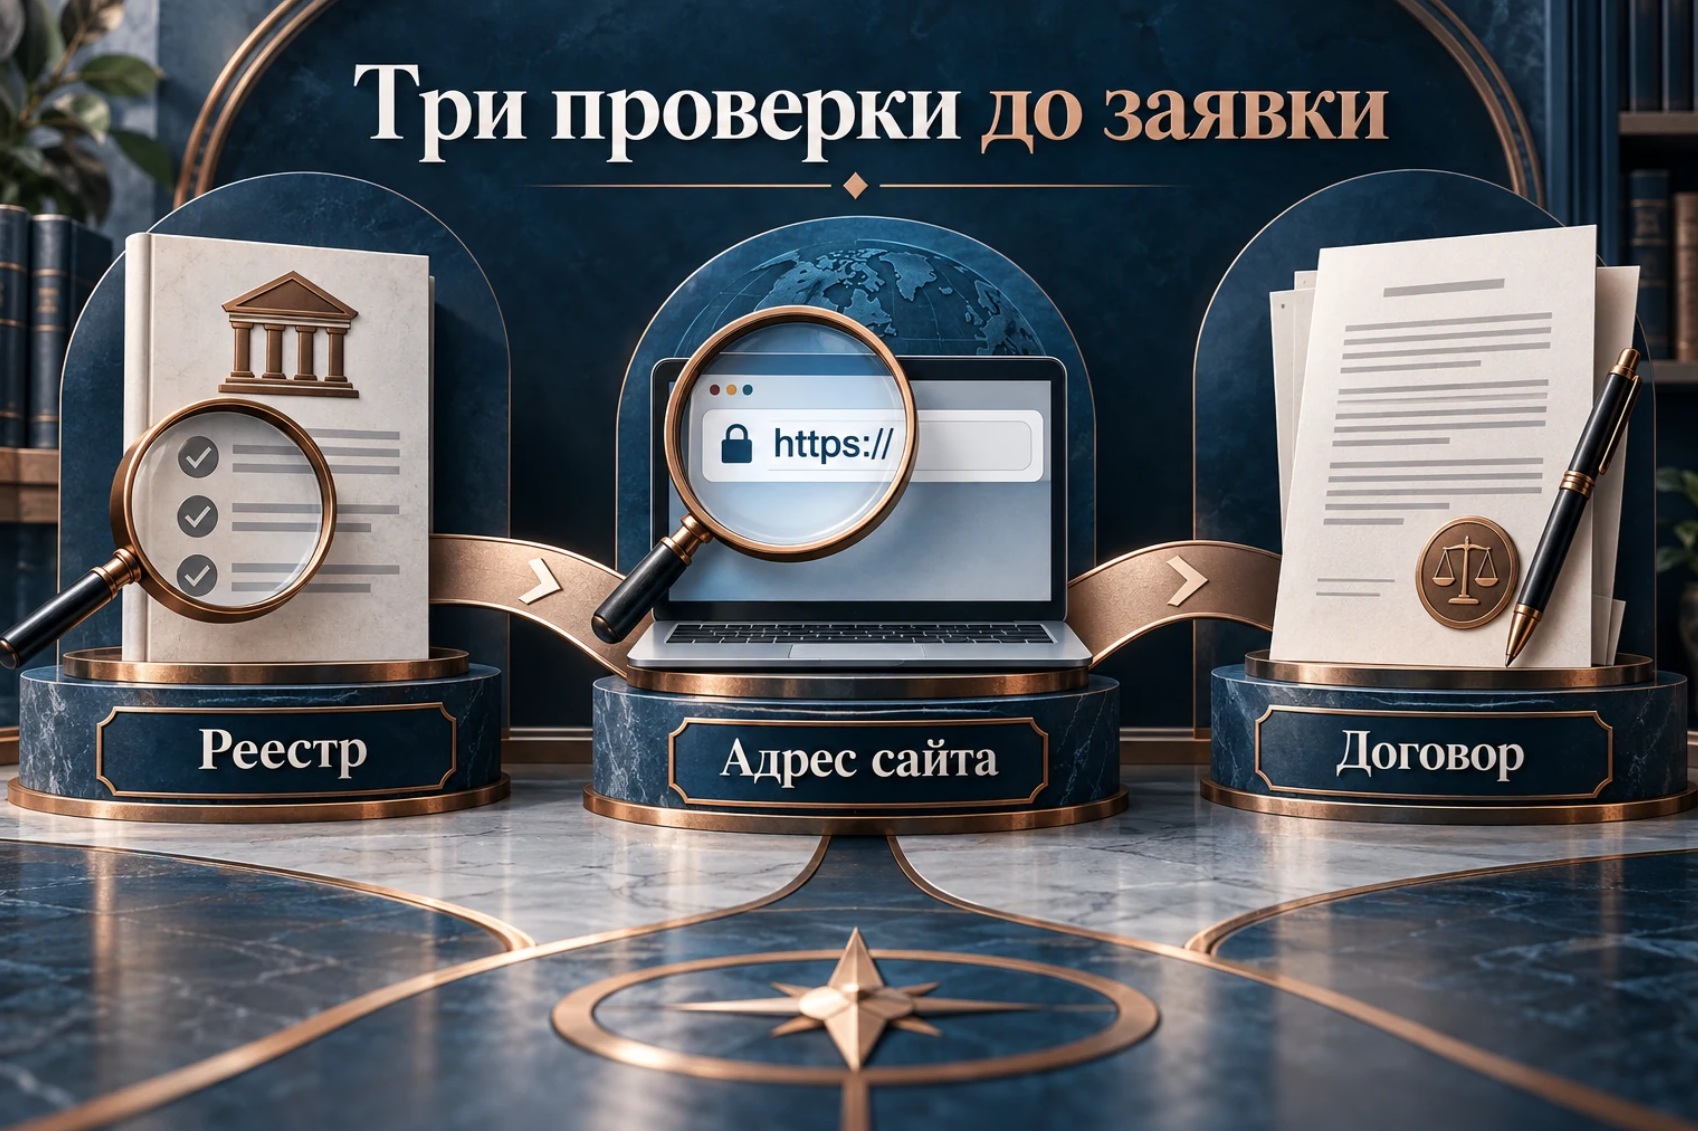
Поэтому проверку «А Деньги» полезно начинать не с отзывов и не с обещанной скорости решения. Здесь три этапа: найти юрлицо в реестре Банка России, перейти на указанный там официальный сайт и сопоставить реквизиты с условиями будущего договора. Каждый этап отвечает на свой вопрос, и пропуск одного не компенсируется двумя другими.
Кто стоит за названием «А Деньги»
За брендом стоит ООО МКК «А ДЕНЬГИ». В карточке регулятора компания отмечена как действующая, а официальным сайтом указан adengi.ru. Этого достаточно для первого решения: можно ли переходить к документам и заявке.
Перед обращением откройте карточку заново: статус и адрес сайта могут измениться. Затем перейдите на adengi.ru и найдите раздел «Документы» с правилами предоставления займов и общими условиями. Все номера переписывать не нужно; если название вызывает сомнение, используйте ОГРН для точного поиска и сверки договора.
Аббревиатура МКК здесь важна. «Микрофинансовая организация» – общая категория, а «микрокредитная компания» – конкретный вид МФО. Называть такую организацию банком неверно. Запись в реестре подтверждает право вести микрофинансовую деятельность, но не обещает заёмщику одобрение и не делает любые условия выгодными.
Как сверить реестр, сайт и договор в одну цепочку
Поиск по одному бренду может выдать рекламу, справочники и похожие домены. Поэтому начните со справочника Банка России: найдите ООО МКК «А ДЕНЬГИ», убедитесь, что статус действующий, и возьмите адрес из поля «Интернет-ресурсы». Сравнивайте его с адресной строкой браузера, а не с крупной надписью на баннере.
Что именно доказывает каждый источник
| Источник | Что сверить | Зачем это нужно |
|---|---|---|
| Реестр | Статус, название компании и официальный домен | Понять, кто выдаёт заём и куда переходить дальше |
| Официальный сайт | Домен, реквизиты, правила, каналы обращения | Не передать данные посреднику или клону |
| Индивидуальные условия | Кредитора, сумму, срок, ПСК, даты и платежи | Понять, что именно будет подписано и сколько нужно вернуть |
| Согласия на экране | Обработку данных, допуслуги, рекламные рассылки | Не объединить разные решения в одну кнопку |
Не заменяйте проверку скриншотом или пересказом чужой статьи. Скриншот может устареть или быть обрезан, а первичная запись доступна в справочнике регулятора. Отдельно сверяйте буквы в домене: HTTPS шифрует соединение, но значок замка сам по себе не подтверждает владельца сайта.
Стоп-сигнал: если юрлицо в договоре, домен в браузере и сведения в реестре не складываются в одну картину, не отправляйте паспортные данные и код подтверждения.
Что прочитать до ввода кода
Первичная проверка компании отвечает только на вопрос о легальности. Она не заменяет решения, подходит ли конкретный заём. Для этого нужны индивидуальные условия, которые предлагаются конкретному заёмщику. На официальном сайте можно заранее прочитать общие условия и правила предоставления займов; рекламная страница или предварительный расчёт не заменяют персональный документ.
До подтверждения сверьте в одном документе сторону договора, сумму займа, срок возврата, полную стоимость кредита, общую сумму к возврату, даты и способы платежа, а также последствия просрочки. Не выделяйте из этого списка только процентную ставку: на денежный план влияют и срок, и платные опции.
Перед заявкой удобно посмотреть, как устроена микрофинансовая организация А Деньги, и выписать вопросы к условиям. Затем сверьте статус и домен в реестре, а сумму и даты платежей – в документах, подготовленных именно для вас.
Не вводите одноразовый код автоматически только потому, что пришло СМС. На официальном сайте А Деньги опубликовано соглашение об использовании аналога собственноручной подписи, но конкретное действие надо оценивать по текущему экрану и предлагаемому документу. Прочитайте текст сообщения, подпись кнопки и название документа перед подтверждением. Если неясно, что произойдёт после ввода кода, остановитесь и уточните это через официальный канал компании.
Дополнительные услуги должны оставаться отдельным решением
С 1 июля 2026 года действует новая редакция базового стандарта защиты прав и интересов получателей финансовых услуг МФО. Банк России поясняет: микрофинансовая организация не вправе заранее проставить за клиента согласие на дополнительную услугу. Требование работает и тогда, когда услуга предлагается не одновременно с заключением договора.
До согласия клиенту должны сообщить полную информацию об услуге и её поставщике, о праве отказаться и о том, как отказ повлияет на условия займа. Это превращает проверку из общей рекомендации в конкретный тест. Откройте каждое согласие и ответьте на четыре вопроса:
- Как называется услуга и кто её оказывает?
- Сколько она стоит за весь срок, а не только за первый период?
- Как отказаться до подключения и после него?
- Меняются ли ставка, срок или иные условия при отказе?
Не считайте любую дополнительную услугу заведомо бесполезной. Задача другая: отделить её от самого займа, понять цену и принять решение отдельно. Если опция скрыта в длинном тексте, отметка уже стоит за клиента или цена не показана, не переходите к подписанию.
Какие красные флаги важнее яркой кнопки
Разница в цвете кнопок или размере шрифта может направлять внимание к самому привлекательному варианту. Новый базовый стандарт для МФО отдельно запрещает с помощью визуальных приёмов акцентировать внимание на выгодных условиях и одновременно скрывать остальные. Поэтому изучайте не только крупные цифры.
Прервите оформление, если обнаружили хотя бы один из этих признаков:
- Сайт просит паспорт или код, но его домен не совпадает с ресурсом из карточки регулятора.
- В договоре названо другое юрлицо, а роль посредника или поставщика не объяснена.
- Видимая цена не совпадает с итоговой суммой в индивидуальных условиях, а расшифровки нет.
- Допуслуга отмечена автоматически, нет сведений о поставщике, цене или отказе.
- Интерфейс торопит ввести СМС-код, но не показывает название подписываемого документа.
Красный флаг не всегда доказывает мошенничество или нарушение. Он означает, что продолжать без объяснения нельзя. Получите копию документа, задайте вопрос по официальному каналу и вернитесь к решению только после того, как смысл действия и его цена стали понятны.
Что сохранить и куда обращаться
До подписания сохраните индивидуальные условия, общие условия и все согласия, которые предлагаются принять. После оформления добавьте к ним итоговую редакцию договора, график или дату возврата, подтверждение выдачи и чеки по платежам. Документ из личного кабинета лучше скачать, а не рассчитывать, что он всегда будет доступен в прежнем виде.
При расхождении укажите в обращении один проверяемый пункт: что написано в договоре, какой документ или платёж ему противоречит и какого ответа вы ждёте. Отправьте материалы кредитору по официальному каналу, сохраните копию и ответ. Если вопрос относится к надзору, интернет-приёмная Банка России доступна на сайте регулятора; договорный спор может требовать другого маршрута.
Итоговый маршрут удобно держать в трёх шагах: реестр подтверждает юрлицо и его статус, официальный домен ведёт к документам компании, персональные условия показывают цену и обязанности. Если эти части не совпали, до заявки и передачи данных нужно остановиться. Если совпали, остаётся отдельный вопрос: посилен ли именно этот договор с учётом даты возврата и всех выбранных услуг.
Об авторе